更新时间:2026-10-15 11:00:10点击:
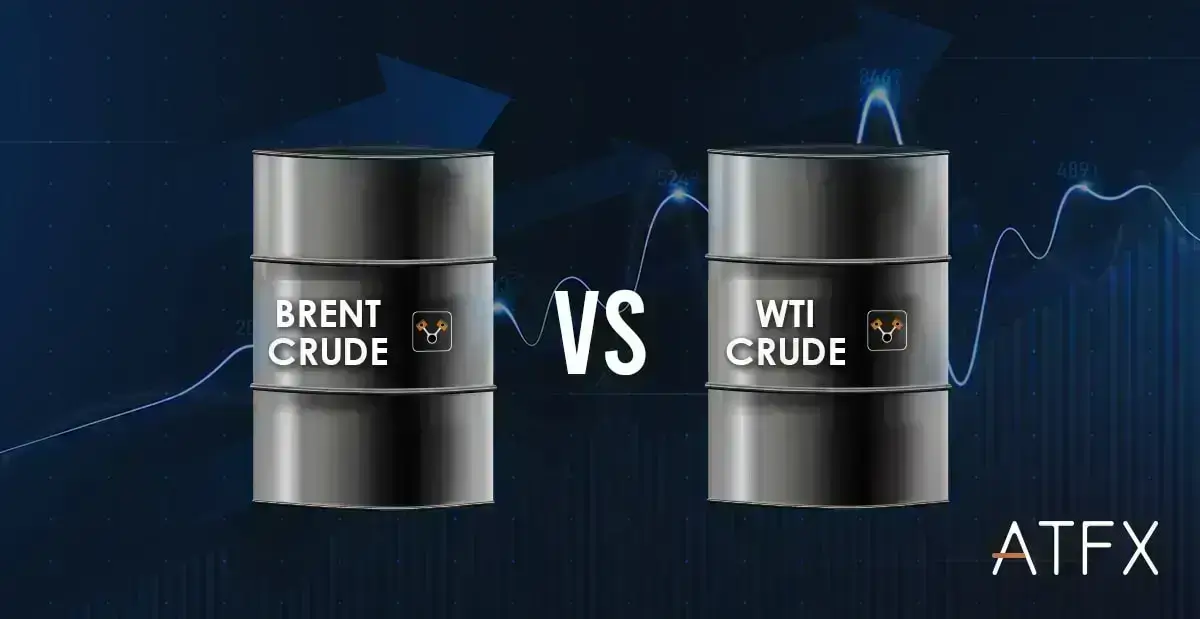
这段时间看外盘原油,最反常的一点就是 WTI 和布伦特走出明显分化,布伦特持续走强,两者价差直接冲到 11 美元以上。放在往年正常环境里,二者价差大多维持在 2 到 5 美元区间,超过 10 美元就已经属于少见的极端状态,很多做内外盘套利的人,也是在这一轮价差扩张里吃了亏。
两套基准油的底层交割逻辑本身就不一样,布伦特代表海运原油,直接暴露在中东航运的地缘风险之下,一旦航道通行出现扰动,保险费、航运溢价会立刻打进去,推高布伦特定价。而 WTI 交割地在美国库欣,受北美本地管道、炼厂需求和库欣库存约束更强。近期美国本土原油库存累积,炼厂检修降低了采购量,内陆原油消化不畅,直接压住 WTI 上行空间,两边定价逻辑被拆开,价差才快速放大。
不少人会简单理解,价差拉大就可以直接进场做多 WTI、做空布伦特等待收敛,实际远没有这么简单。跨市价差修复需要实物货物流转,要把美国原油运出海湾、跨洋运往欧亚,VLCC 运费、船期、油种品质升贴水,每一项都会吃掉套利的安全垫。油运紧张的时候,海运成本本身波动剧烈,就算价差看起来足够大,实物交割的套利窗口也不一定能落地,纸面价差不等于真实可兑现的利润。
资金层面也能看出分歧。布伦特盘面避险资金持续加持,资金押注中东供给扰动持续;反观 WTI 这边,投机多头明显谨慎,美国本土库存数据、成品油需求一旦走弱,资金就会快速止盈。两者交易时段虽然同步,但驱动因子完全独立,一边是全球地缘,另一边是北美内陆供需,消息面冲击经常不同步,套利持仓的隔夜风险会被放大。
还有一点容易忽略,这个价差会间接影响 SC 原油的估值。SC 对标进口布伦特体系,布伦特走强,国内保税原油的到岸成本抬升,内外盘套利测算的时候,不能直接拿 WTI 的价格去估算国内原油成本。如果后续中东局势缓和,布伦特的风险溢价快速回落,这个十几美元的价差又会快速收窄,波动的节奏往往来得很突然。
实操上最大的坑,就是盲目抄底价差回归。价差可以长时间维持在偏离历史均值的区间,结构性供需没有改变之前,单纯依靠历史统计去博弈收敛,持仓会长期承受浮亏。再叠加汇率波动,跨境套利还要额外承担汇兑敞口,多重风险叠加,难度比普通品种跨期套利高得多。
风险提示:以上仅为盘面复盘记录,不构成任何交易指导。地缘冲突、油运运价、美国库存数据都会快速改变跨市价差,境外原油期货规则以 ICE、NYMEX 公告为准。